
Fijan incentivos tributarios para atraer inversión privada a zonas de desastre sísmico
 Redacción LGN
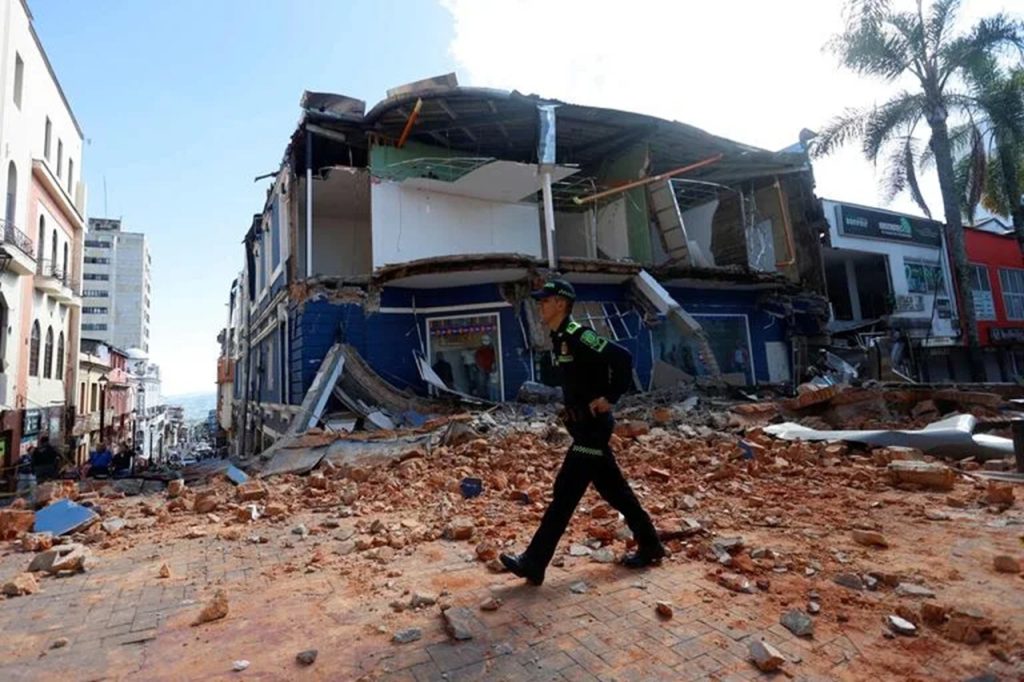
Bogotá, 18 de septiembre de 2026. La aplicación de medidas excepcionales, orientadas a incentivar la inversión privada en los territorios afectados por el sismo del 10 de agosto, hace parte del contenido del Decreto 1413 de 2026 expedido por el Gobierno Nacional en el marco del Estado de Emergencia Económica, Social y Ecológica.
El documento normativo tiene como propósito orientar nuevas inversiones hacia los municipios afectados y contribuir a la reactivación de sus actividades económicas. El decreto fue expedido con fundamento en el artículo 215 de la Constitución Política y en las normas que regulan los estados de excepción.
El objeto de la medida está definido desde el primer artículo, que establece un “régimen excepcional y transitorio de incentivos para promover nuevas inversiones privadas que contribuyan directamente a la reconstrucción, recuperación y reactivación económica» de los territorios cobijados por la emergencia.
Incentivos para nuevas inversiones
Uno de los ejes del Decreto 1413 es la creación de condiciones tributarias especiales para los nuevos proyectos de inversión que cumplan los requisitos establecidos en la norma.
La norma indica que para los años gravables 2026 y 2027, las rentas directamente relacionadas con los proyectos de inversión aprobados podrán beneficiarse de una tarifa especial de impuesto sobre la renta del 20%.
Esta tarifa puede reducirse de acuerdo con la generación de nuevos empleos directos. La reducción es de un punto porcentual por cada 250 nuevos empleos acreditados, hasta llegar a una tarifa mínima del 15%.
“Los beneficiarios del régimen de incentivos previsto en el presente Decreto deberán generar nuevos empleos directos asociados al proyecto y acreditar su existencia», dice la norma y agrega: “Por cada bloque completo de 250 empleos directos nuevos, efectivamente generados y acreditados, la tarifa preferencial se reducirá en un punto porcentual».
Actividades vinculadas a los incentivos
El acceso al régimen no está previsto para la inversión en todas las actividades productivas. El decreto establece que el régimen de incentivos previsto en el presente Decreto incluye actividades industriales o de servicios en los siguientes sectores: turismo, agroindustria, industria manufacturera, servicios y construcción.
No obstante, quedaron excluidas del régimen de incentivos la minería, el comercio mayorista y minorista, las actividades inmobiliarias y la administración pública.
La norma también contempla mecanismos para facilitar la recuperación de la capacidad productiva. Entre ellos se encuentra una depreciación fiscal acelerada del 50% anual para determinados activos productivos vinculados con los proyectos aprobados.
Beneficios para importación de bienes
Asimismo, el decreto contempla un tratamiento especial para la importación de determinados bienes requeridos para desarrollar las nuevas inversiones. En ese sentido, determinados proyectos podrán acceder a una exención del IVA.
“Hasta el 31 de diciembre de 2027, estarán exentas del impuesto sobre las ventas (IVA) las importaciones de materias primas, insumos y bienes de capital que sean indispensables y se destinen exclusivamente a la ejecución de proyectos de inversión calificados al amparo de este decreto», enuncia la norma.
El objetivo es reducir los costos asociados a la puesta en marcha de proyectos productivos destinados a las zonas afectadas por la emergencia.
El Decreto 1413 establece, además, que los beneficios tributarios contemplados en sus artículos tendrán vigencia hasta el 31 de diciembre de 2027.
Consulte el Decreto 1413 aquí.